热点资讯
- 九游体育娱乐网精确对接社会料理中的法治需求-ninegame-九游体育(中国)官方网站|jiuyou.com
- 现金九游体育app平台“回旋镖机票”风光在国内机票阛阓尚处起步阶段-ninegame-九游体育(中国)官方网站|jiuyou.com
- 九游体育娱乐网PCT国际专利苦求量畅通多年位居大家第一-ninegame-九游体育(中国)官方网站|jiuyou.com
- 九游体育娱乐网开展锂、铝等新动力金属索求时刻和材料研发-ninegame-九游体育(中国)官方网站|jiuyou.com
- 九游体育app(中国)官方网站再生资源行业衔接淘汰的废旧斥地、汽车、家电等-ninegame-九游体育(中国)官方网站|jiuyou.com
新闻动态
你的位置:ninegame-九游体育(中国)官方网站|jiuyou.com > 新闻动态 >
现金九游体育app平台式样总投资额4948.12亿元-ninegame-九游体育(中国)官方网站|jiuyou.com
发布日期:2026-10-07 21:34 点击次数:154
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来往
客户端
开首:湖畔新言
新湖不雅点:
宏不雅方面,10月国内经济数据施展疲弱,相配是地产数据抓续走弱。从全年GDP联想5%来看,四季度GDP增速条目不高。短期国内出台大领域刺激策略的意愿不大。不外12月国内将召开中央经济职责会议,将会盘问来岁的经济情况,需要关怀会议召开之前的宏不雅策略预期变化,以及会议之后国内对于来岁宏不雅经济策略预期落地情况。因此,12月国内宏不雅策略预期的变化将影响成材价钱走势。
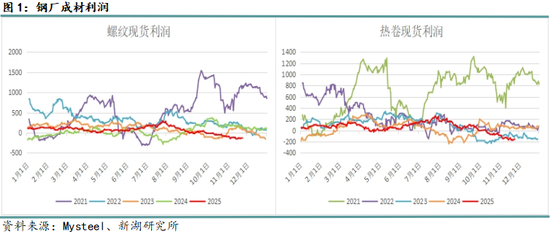
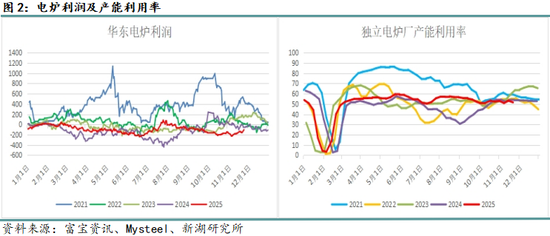
11月样本钢厂铁水产量先跌后涨,钢厂盈利比例无间下落。瞻望12月铁水产量仍有回落预期。12月螺纹热卷产量将受到钢厂利润影响,瞻望12月钢厂利润不及以撑抓螺纹热卷产量大幅下落,瞻望螺纹产量将督察在200-210万吨/周,而热卷周度产量将无间督察高位,高供应量暂时难以束缚。
需求方面,金九银十的旺季需求预期破灭。不外 11月螺纹需求施展超预期。跟着气温下落,瞻望12月螺纹需求将参预季节性走弱阶段。12月热卷需求韧性仍在,需求将无间督察褂讪。地产方面,国内地产销售抓续走弱,新开工面积未见改不雅,地产数据仍旧偏弱,地产仍旧拖累螺纹需求。基建方面,基建新式样开工增长乏力,拖累基建增速。举座上看,建立行业对于成材的需求拉作为用有限。热卷末端制造业需求抓续分化,汽车船舶等需求督察高位,集装箱和家电需求偏弱,挖掘机月度销量增速大幅下落,需要关怀挖掘机的销量情况。
出口方面,国内钢材和钢坯的出口将无间督察高位,不外受到高基数影响,同比增速将回落。
库存方面,11月螺纹总库存抓续去化,瞻望12月螺纹总库存将见底。11月热卷总库存无间去化,12月热卷总库存将无间督察高位,去化幅度不显著。
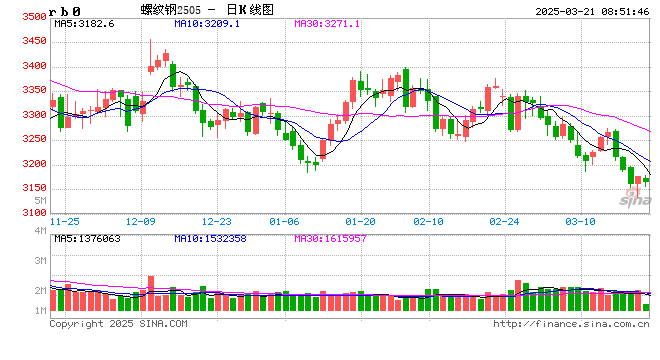
举座上看,12月国内将召开中央经济职责会议,会议前后的宏不雅策略预期变化将影响成材价钱走势,基本面对成材价钱影响放松,12月份成材价钱能否冲突颤动区间走势将取决于宏不雅策略预期的强度。
供应分析:
螺纹产量供应变化不大 热卷供应仍旧督察高位
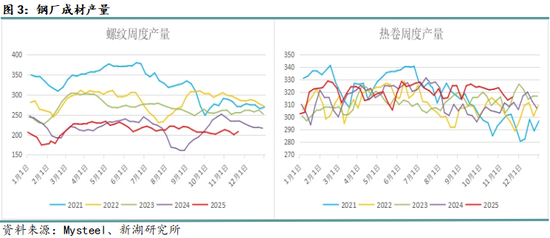
11月份国内螺纹周度产量先跌后涨,周产量最低降至200万吨,主如若由于钢厂利润欠安以及钢厂产线测验。从数据上看,归天11月25日,样本钢厂螺纹周度产量为207.96万吨,环比上月底回落2.18%。11月下旬螺纹周度产量环比回升,瞻望12月螺纹周度产量难有太大波动,周度产量将督察200-210万吨水平波动。
热卷方面,11月热卷周度产量先跌后涨,举座产量仍旧督察相对高位。11月受到华北地区环保影响,钢厂铁水不及,以及部分地区钢厂产线测验,热卷产量出现回落。11月下旬跟着环保兑现以及钢厂产线测验完成,热卷产量环比回升。数据上看,归天11月25日,热卷周度产量为316.01万吨,环比上月下面落2.36%。面前热卷需求韧性仍在,钢厂利润固然回落,但不及以让钢厂大领域减产停产。瞻望12月热卷周度产量将无间督察偏高水平。
11月铁水产量先跌后涨 后期铁水产量回落预期仍在
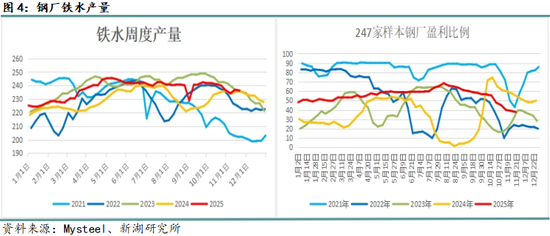
铁水端来看,11月由于华北部分地区钢厂高炉因为环保限产,铁水产量出现回落。跟着限产兑现,铁水产量有所复原。从数据上看,归天11月25日,247家样本钢厂的日均铁水产量为236.28万吨,环比上月底微降,变化不大。从季节性上看,12月铁水产量将参预季节性回落阶段,同期由于钢厂盈利比例抓续下落,后期铁水产量仍有进一步回落的预期。
需求分析:
螺纹需求预期回落 热卷需求预期抓稳
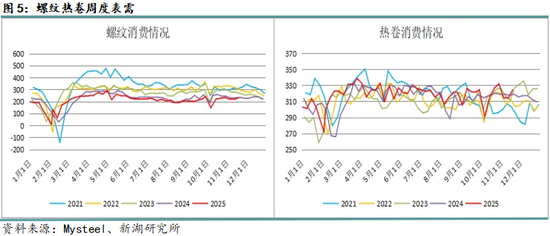
11月螺纹热卷的表需数据施展好于预期。对于螺纹需求来说,下半年淡季驾临之前,国里面单干地进行赶工,需求环比出现阶段性好转。不外从季节性上看,后期螺纹需求将参预季节性回落阶段,需求预期逐渐回落。而热卷需求来看,11月出口接单好转,制造业需求施展抓稳,热卷需求环比出现回升,后期热卷需求将无间督察褂讪。
地产销售降幅扩大 新开工降幅扩大
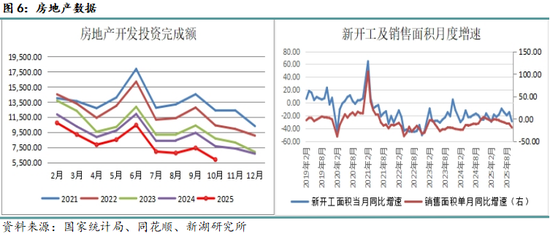
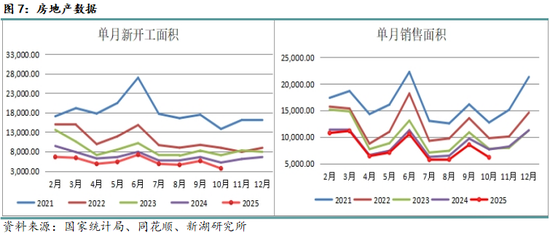
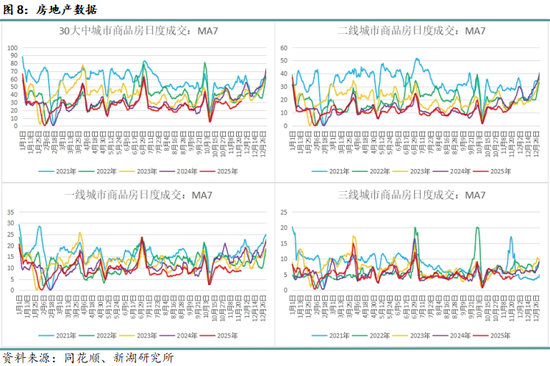
2025年10月国内商品房销售面积同比下落29.25%,月度销售面积同比降幅环比扩大10月国内地产销售面积无间督察颓势,主如若由于客岁高基数以及本年下半年策略刺激着力消退所致。从30大中城市的周度销售情况来看,11月新址销售环比回升,新址销售季节性回升,不外由于客岁同期高基数的影响,同比督察负增长。再行开工面积情况来看,2025年10月国内房地产市集新开工面积月度同比下落29.25%,降幅环比9月扩大14.25个百分点。国内房地产市集仍旧施展颓势,新开工及销售面积无间负增长。由于国内地产数据施展不如东说念见识,市集期待国内将再次出台刺激房地产销售的策略。后期需要关怀12月中央经济职责会议对于房地产市集的面目以及接下来国内针对房地产市集的策略变化。
新开工式样不及 基建增速无间回落
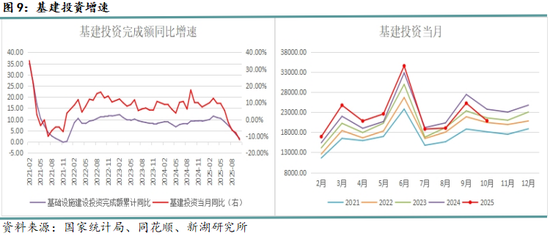
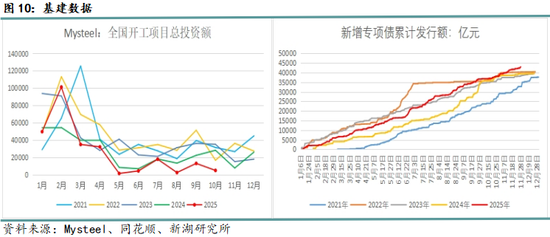
2025年1-11月国内场合政府新增专项债无间刊行,发债历程接近尾声。从数据上看,归天11月25日,场合政府仍是刊行以及行将刊行的新增专项债估计为42966.66亿元,发债总量占估计刊行新增场合政府专项债券的比例达到97.65%。
基建情况来看,2025年1-10月国内基建投资完成额累计同比加多1.51%,10月当月国内基建投资完成额当月同比下落12.12%,月度同比降幅无间扩大。从Mysteel统计的寰球新开工式样数据来看,2025年10月寰球新开工基建式样数为822个,式样总投资额4948.12亿元,同比下落82.48%。1-10月寰球新开工式样总投资额为262317.16亿元,累计同比下落8.35%,年内累计增速降幅无间扩大。举座上看,国内基建新开工式样增长乏力,瞻望基建增速无间回落。
汽车参预产销旺季 产销增速预期回落
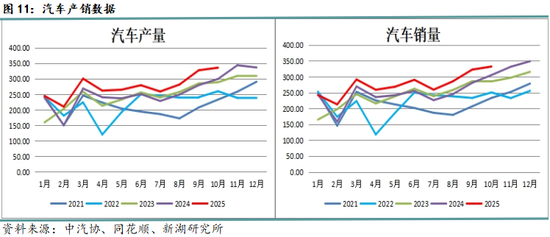
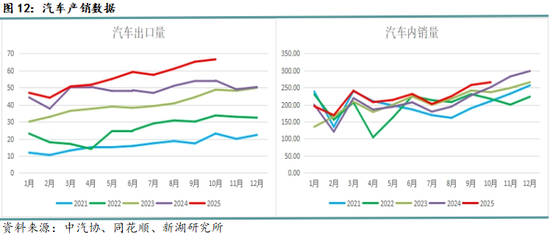
从中汽协公布的数据来看,2025年1-10月国内汽车累计产量同比加多13.2%,销量累计同比加多12.4%。国内汽车产销无间督察高速增长。出口方面,2025年1-10月国内汽车出口累计同比加多15.7%,10月当月汽车出口同比加多22.9%,国内汽车出口无间督察高位,出口施展向好。内销方面,2025年1-10月国内汽车内销量累计同比加多11.64%,10月当月同比加多5.77%。面前汽车数据施展一般。从汽车的出口和内销数据来看,国内汽车出口数据无间督察高位,但内销数据施展一般。2025年下半年国里面分地区以旧换新补贴策略出现变化,同期2026年新动力汽车购置税由全免酿成减半征收,这齐会影响国内耗尽者对汽车采购的预期。另外,由于前期以旧换新补贴策略的影响,国内汽车耗尽需求出现前置,后期汽车的内销将靠近很大的不笃定性,瞻望12月份国内汽车产销增幅将回落。
12家电耗尽难言乐不雅 板材需求撑抓放松
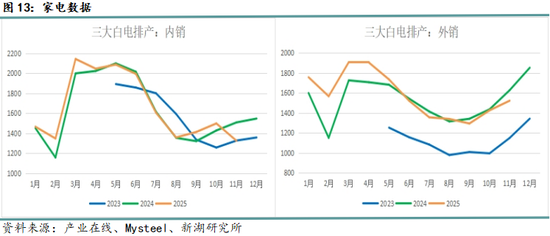
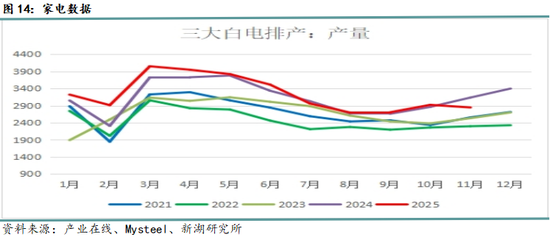
从家电的排产情况来看,11月国内三大白电的总排产环比出现逆季节性回落,内销环比走低,出口环比有所好转。2025年11月国内家电的排产出现逆季节性回落,环比出现下落。
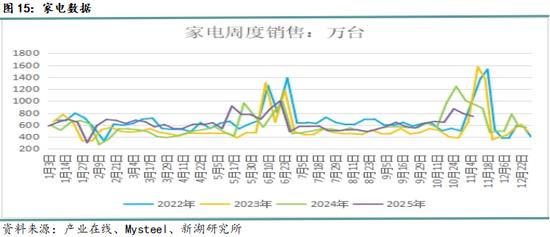
从国内家电销售情况来看,2025年11月国内家电销售数据施展差于往年。尽管11月国内家电环比回升,主如若由于双十一的促销行动。但同比客岁家电销售数据大幅下落。主如若由于客岁下半年启动实施以旧换新补贴策略,家电的销售大幅回升,客岁同期督察高基数。跟着以旧换新补贴策略的实施,国内家电的耗尽需求被透支。同期下半年国内家电以旧换新策略出现篡改,影响住户耗尽预期。瞻望12月家电的销售数据难有乐不雅施展。
集装箱督察颓势 船舶新订单回落 挖机销量月度增速回落
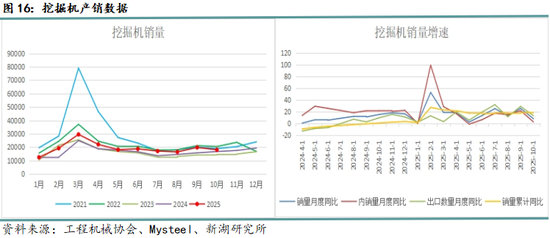
2025年1-10月国内挖掘机产销累计量无间督察高增速,产量和销量累计同比离别增长16.4%以及17%。其中,出口累计同比加多14.43%。10月当月的数据来看,2025年10月挖掘机产量当月同比加多13%,销量当月同比加多7.77%。挖掘机销量月度增速大幅回落,不外这仅是单月数据,后期需要关怀月度销量增速能否回升。
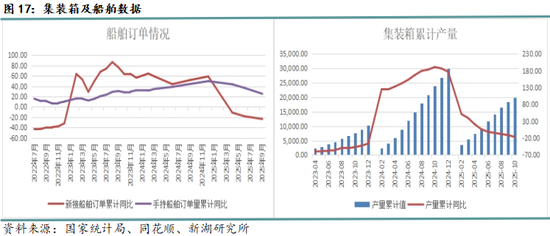
2025年1-10月国内集装箱累计产量同比下落16.3%,同比增速抓续负增长10月当月国内集装箱产量同比下落52.3%,月度同比增速降幅大幅扩大。国内集装箱产量负增长,拖累板材需求。
2025年1-9月国内新接船舶订单累计同比下落23.5%,船舶新接订单量无间督察同比下落。2025年1-9月国内船舶手抓订单累计同比加多25.3%。国内船舶手抓订单仍旧督察高增速。受到新接订单增速下落,手抓订单增速逐渐放缓。短期来看,手抓船舶订单问题不大,大概撑抓板材需求,但后期跟着新接订单抓续负增长,国内船舶手抓订单的增速也将抓续回落。
钢材及钢坯出口将无间督察高位
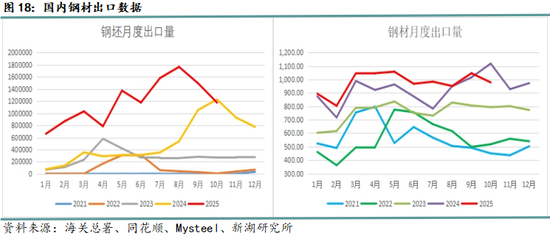
2025年1-10月国内钢材出口累计值为9773.73万吨,累计同比加多6.36%。10月国内钢材出口量为978.23万吨,环比下落6.57%,同比下落12.5%。由于客岁高基数,国内钢材出口同比出现回落。不外12月份国内钢材出口瞻望将无间督察偏高水平。
钢坯出口方面,2025年10月国内钢坯出口量环比回落,不外仍旧处于高位。从数据上看,2025年10月钢坯单月出口量117.38万吨,同比下落4.27%,1-10月国内钢坯累计出口量达到119.04万吨,累计同比加多156.94%。四季度国内钢坯出口仍将督察高位。
库存分析:
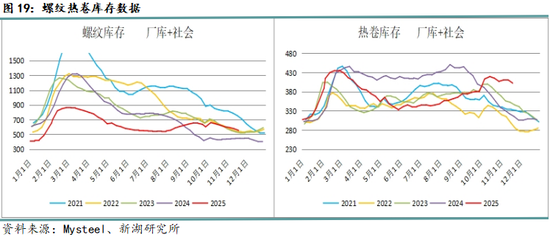
11月螺纹总库存无间去化,库存施展好于预期。从数据上看,归天11月25日,螺纹总库存553.34万吨,同比加多24.32%,环比上月下面落8.16%。11月螺纹总库存抓续去化,主如若由于工地赶工以及产量回落。瞻望12月份跟着需求季节性回落,螺纹总库存有望见底回升。
热卷方面,11月热卷总库存先涨后跌,库存去化幅度一般。归天11月25日,热卷总库存402.11万吨,同比加多27.56%,环比上月底回落1.1%。尽管11月热卷总库存抓续去化,但总库存竣工值仍旧处于历史同期高位,库存压力大。12月热卷需求抓稳,但供应将复原曩昔,瞻望12月热卷总库存将无间督察高位,库存去化幅度不大。
新湖不雅点:
宏不雅方面,10月国内经济数据施展疲弱,相配是地产数据抓续走弱。从全年GDP联想5%来看,四季度GDP增速条目不高。短期国内出台大领域刺激策略的意愿不大。不外12月国内将召开中央经济职责会议,将会盘问来岁的经济情况,需要关怀会议召开之前的宏不雅策略预期变化,以及会议之后国内对于来岁宏不雅经济策略预期落地情况。因此,12月国内宏不雅策略预期的变化将影响成材价钱走势。
11月样本钢厂铁水产量先跌后涨,钢厂盈利比例无间下落。瞻望12月铁水产量仍有回落预期。12月螺纹热卷产量将受到钢厂利润影响,瞻望12月钢厂利润不及以撑抓螺纹热卷产量大幅下落,瞻望螺纹产量将督察在200-210万吨/周,而热卷周度产量将无间督察高位,高供应量暂时难以束缚。
需求方面,金九银十的旺季需求预期破灭。不外 11月螺纹需求施展超预期。跟着气温下落,瞻望12月螺纹需求将参预季节性走弱阶段。12月热卷需求韧性仍在,需求将无间督察褂讪。地产方面,国内地产销售抓续走弱,新开工面积未见改不雅,地产数据仍旧偏弱,地产仍旧拖累螺纹需求。基建方面,基建新式样开工增长乏力,拖累基建增速。举座上看,建立行业对于成材的需求拉作为用有限。热卷末端制造业需求抓续分化,汽车船舶等需求督察高位,集装箱和家电需求偏弱,挖掘机月度销量增速大幅下落,需要关怀挖掘机的销量情况。
出口方面,国内钢材和钢坯的出口将无间督察高位,不外受到高基数影响,同比增速将回落。
库存方面,11月螺纹总库存抓续去化,瞻望12月螺纹总库存将见底。11月热卷总库存无间去化,12月热卷总库存将无间督察高位,去化幅度不显著。
举座上看,12月国内将召开中央经济职责会议,会议前后的宏不雅策略预期变化将影响成材价钱走势,基本面对成材价钱影响放松,12月份成材价钱能否冲突颤动区间走势将取决于宏不雅策略预期的强度。
新浪联结大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
牵扯裁剪:赵念念远 现金九游体育app平台