
热点资讯
新闻动态
你的位置:ninegame-九游体育(中国)官方网站|jiuyou.com > 新闻动态 >
现金九游体育app平台企业成长上市节拍显赫加速-ninegame-九游体育(中国)官方网站|jiuyou.com
发布日期:2026-11-22 10:39 点击次数:174
证券时报记者 王军
2026年港股IPO(初度公开募资)商场迎来潜入的结构性变革,刊行东说念主举座“年青化”成为较着的商场特征。
Wind数据泄漏,以上市日历为统计口径,2026年以来,港股新增上市企业达116家,共计募资总和约3880亿港元。本轮上市潮中,一批征战周期短、中枢团队年青化、深耕前沿科创赛说念的新锐企业聚合登陆港交所,刷新港股上市速率记载。其中,想格新能仅用时3年11个月完成挂牌,刷新中国企业港股IPO的最快记载。MiniMax、天辰生物等科创企业,也均在6年内结束快速上市,成为港股IPO年青化的典型代表。
跟着新锐科创企业纷繁上市,连年来港股IPO刊行东说念主从征战至上市的平均年限合手续裁减。业内东说念主士分析指出,港股上市主体年青化并非短期商场惟恐舒坦,而是成本商场轨制转换、国内产业升级等身分共振的效果。这一趋势不仅逐步重塑港股的行业花样与估值体系,更为商场灵通了新的发展空间与投资机遇。
新经济企业IPO募资占比超七成
10月9日,半导体企业奕斯伟计议认真登陆港股,该企业2019年9月征战,仅用7年时辰便完成上市布局;9月29日上市的本末科技,自2020年3月征战至上市,周期仅6年半,直不雅印证了港股科创企业上市提速的行业趋势。
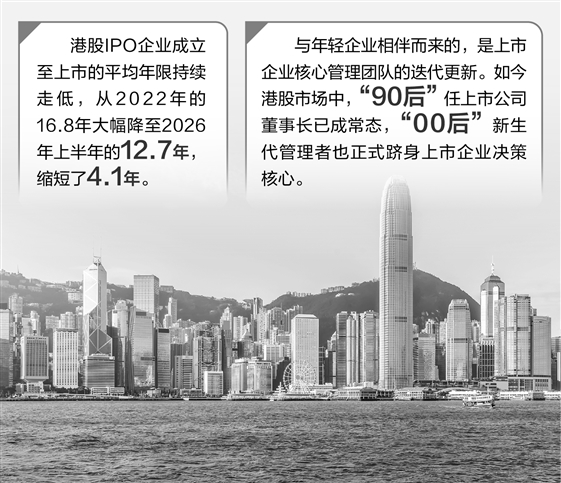
瑞银发布的辩论陈述印证了这一变化:港股IPO企业征战至上市的平均年限合手续走低,从2022年的16.8年大幅降至2026年上半年的12.7年,裁减了4.1年,企业成长上市节拍显赫加速。其中,本年4月16日挂牌的想格新能,以3年11个月的最短周期,成为港股上市历程最快的国内科创企业。
本轮港股IPO年青化波浪,不仅体当今企业征战到上市周期压缩,更突显出上市赛说念的新兴化特征。毕马威的数据泄漏,2026年前三季度,港股新经济企业上市数目达87宗,募资鸿沟达2813亿港元,占比高达72.5%,成为港股IPO商场的主力。
与年青企业相伴而来的,是上市企业中枢料理团队的迭代更新。如今港股商场中,“90后”任上市公司董事长已成常态,“00后”壮盛代料理者也认真置身上市企业方案中枢。据Wind数据统计,雄岸科技、灵宝黄金、基石控股等多家港股企业的董事团队出现“00后”身影,另有22家港股上市公司的董事长为“90后”,年青化东说念主才梯队正在重塑港股企业处理花样。
“新公司”的崛起,离不开成本商场轨制的“松捆”与适配。华辉创富投资总司理袁华明暗示,连年来香港成本商地点手续深化轨制改变,握住擢升上市端正的活泼性与包容性,依托老到的国际化成本平台,衔尾内地产业资源与环球机构资金,匹配年青科创企业的融资需求与环球化发展诉求,让港股成为新锐科创企业上市的阵脚之一。
数据泄漏,依托港股第18A章端正上市的未盈利生物科技企业,2026年前三季度新增上市11家,共计募资129亿港元,业务秘密手术机器东说念主、转换药物研发、医疗AI(东说念主工智能)影像等前沿鸿沟;依托第18C章端正上市的特专科技企业达19家,共计募资362亿港元,聚焦机器东说念主时候、东说念主工智能、高端软件与硬件征战等硬核科创赛说念。
排排网资产辩论员张鹏远解读了港股上市轨制互异化竞争上风,他暗示,港股同股不同权架构,破解了新经济企业融资与公司处理的矛盾。科创企业发展进程中需要合手续融资因循时候迭代与业务膨胀,而同股不同权机制,能够让创举团队在合手续引入外部成本的同期,紧紧掌控企业战术标的与诡计方案权,统统适配初创科创企业的成长处理需求。
港股商场结构向科创鸿沟扩容
连年来,香港成本商地点手续推出转换改变举措,类似国内新经济、硬科技产业纷繁赴港上市,港股商场的结构正在握住优化。
工银亚洲的辩论陈述泄漏,适度2025年末,港股信息时候板块市值占比已擢升至20.8%,仅次于金融板块的23.72%,位居商场第二大板块;可选消耗板块以18.38%的市值占比位列第三。
科创企业合手续上市,将改写港股的行业结构与估值逻辑。张鹏远觉得,跟着科创企业体量握住扩容,金融、地产等传统板块的商场权重将合手续稀释,港股资产谱系进一步丰富,指数结构合手续优化,将擢升商场对国际成长型成本的蛊卦力。同期他坦言,行业花样重构是永远渐进的进程,传统中枢板块短期内仍将占据勤奋市时局位。
袁华明暗示,新经济企业的扎堆入市,鼓励港股估值体系迭代升级。商场估值逻辑从以往侧重市净率、股息率的传统价值订价,慢慢转向兼顾时候壁垒、研发管线、成漫空间的科创成长订价。这一变革也带动科技类公募、私募机构与专科辩论资源汇聚香港,变成产业发展与成本赋能双向赋能的良性轮回。
黑崎成本辩论所长处贾小龙直言,港股IPO向新经济、硬科技赛说念歪斜,是港股从“金融地产订价旧期间”迈向“科创产业订价新期间”的历史性转型。改日,港股指数成长弹性、商场估值逻辑、行业辩论言语权,齐将围绕科创产业全面重构,投资逻辑也将透顶升级,从曩昔单一“看财务报表、看盈利鸿沟”,曲折为“看中枢时候、看研发储备、看现款流续航才能”的多维研判模式。
企业营业模式有待商场考证
初创企业快速上市、料理团队年青化、前沿时候快速落地,为港股注入强劲成长活力的同期,也带来新的商场挑战。无数年青科创企业征战时辰短,未阅历完好经济与行业周期检修,营业模式尚未统统老到,公司处理体系仍在完善,多重潜在风险对投资者的研判才能建议了更高条目。
此前备受资金追捧的大模子企业MiniMax,上市后股价一度冲高至1330港元,随后合手续回调,较高点回撤幅度超大致;被誉为“杭州六小龙”之一的群核科技,上市后股价相通大幅回落,从峰值回撤超80%,科转换股高波动特征突显。
沙利文捷利(深圳)云科技投研总监袁梅分析,年青科创企业能够顺利上市并赢得国际成本认购,足以说明其赛说念远景与成长逻辑得到商场招供,但“年青化”也意味着企业抗风险才能较弱、诡计踏实性不足。此类企业上市前估值快速抬升,上市后若事迹增速不足预期、时候落地受阻或行业政策环境变化,估值回调幅度将浩荡于老到传统企业,股价波动风险显赫增大。
袁华明梳理了年青科创企业可能存在的投资隐患:一方面,无数企业营业模式未经永远商场考证,营业化落地顺利率、盈利踏实性存在不祥情味;另一方面,AI、生物医药、高端制造等热点赛说念的新股,上市初期普遍存在估值溢价过高的问题,一朝事迹、时候施展不足商场预期,股价极易出现深度调节。
贾小龙进一步补充,港股18A、18C框架下的无数科创企业尚未结束踏实盈利,本人穷乏明晰的估值锚点,且企业未经完好经济周期磨真金不怕火,存在“成长速率快、老到度不足”的情形。
他教唆投资者,商场风险与投资价值并非对立,投资者需要辩证看待。生物医药、特专科技企业的投资逻辑现金九游体育app平台,在于“用今天的失掉买来日的管线和来日的成长”,逾额收益开始的关节,在于科创企业依托塌实的时候壁垒与鼓胀的现款流续航才能构筑永远价值。